PR
※本ページは国税庁の公開情報をもとにした制度の説明で、税務上の助言ではありません。実際の処理は税理士または税務署にご確認ください。
目次
取得価額ごとの扱い
| 1脚の取得価額 | 扱い |
|---|---|
| 10万円未満 | その年(事業年度)の経費・損金にできる |
| 20万円未満 | 一括償却資産として3年で均等に償却できる |
| 40万円未満(2026年3月31日までの取得は30万円未満) | 中小企業者等の少額減価償却資産の特例で、全額をその年の経費・損金にできる(年間合計300万円まで) |
| それ以上 | 耐用年数に応じて減価償却 |
少額減価償却資産の特例(2026年4月1日以後の取得)
- 金額:40万円未満(改正前は30万円未満)
- 上限:年間合計300万円
- 要件:青色申告。法人は従業員400人以下(改正前は500人以下)など
- 期限:2029年3月31日までの取得
- 法人は別表16(7)の添付が必要
耐用年数
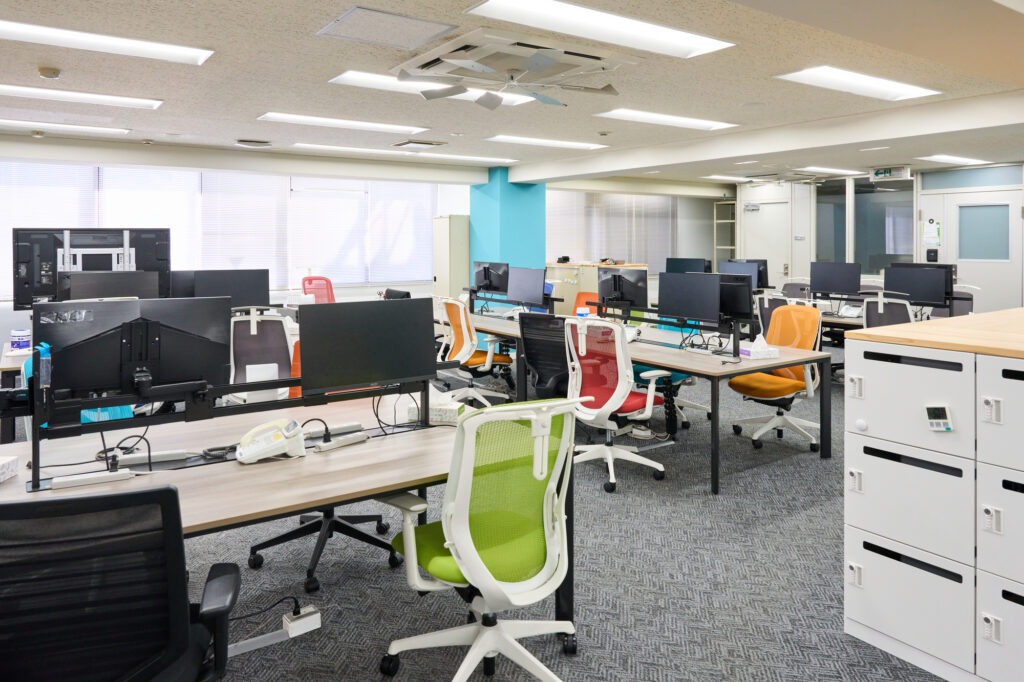
「事務机、事務いす及びキャビネット」は、主として金属製なら15年、その他は8年です。
高級チェアに当てはめると
- 10万円台(セイル、シルフィー、シンクなど):多くは10万円以上なので、一括償却か少額減価償却資産の特例の対象になり得ます。
- 20〜30万円台(アーロン、コンテッサ、エンボディなど):改正で、40万円未満なら特例の金額条件に入ります。
- 判定は「通常1単位として取引される単位ごと」(1脚ごと)です。
法人購入に向いた販売店
- オフィスコムは法人・事業用の購入に慣れた家具専門店です(請求書払い等の条件は各店で確認)。
※出典:国税庁 タックスアンサー No.5408(令和8年4月1日現在)、No.5403、No.2100、耐用年数表。2026年11月1日確認。

コメント